DİKKAT SİGORTADA TARİHÎ MAKAS DEĞİŞİYOR
Kumar Faiz ve Garar Tartışmasından Risk Hukukuna Tarihî Manifesto!..
RİSK SATILMAZ RİSK PAYLAŞILIR

-İslâm Hukuku Anabilim Dalı Başkanı
İnsanlık tarihi, aynı zamanda riskle mücadele tarihidir. İnsan ateşten kaçmış, sele set çekmiş, hastalığa ilaç aramış, kıtlık günleri için zahire biriktirmiş; ailesini, malını, emeğinive geleceğini korumak için daima tedbir üretmiştir. Sigorta da bu tarihî yürüyüşün modern hukukta aldığı isimlerden biridir.
Mesele artık yalnızca “Sigorta hangi eski akde benziyor?” sorusu değildir. Asıl soruşudur: İnsanın karşı karşıya bulunduğu riskin malî sonuçları hukuk yoluyla nasıl paylaşılacaktır? Sigorta hukukunun başladığı yer burasıdır.
I SİGORTA KADERLE DEĞİL ZARARLA MÜCADELEDİR
Sigorta ölümü önlemez, yangını engellemez, depremi durdurmaz, kazayı kader çizgisinden çıkarmaz. Onun iddiası şudur: Tehlike gerçekleşirse ekonomik yıkım tek kişinin omuzlarında kalmasın.
Bu sebeple sigorta, kaderi değiştirme teşebbüsü değil; meydana gelmiş veya gelebilecek zararın sonuçlarını yönetme teşebbüsüdür. Hasta olma ihtimali ilacı haram kılmadığı gibi yangın ihtimali de tedbiri anlamsızlaştırmaz. Tevekkül, tedbirin alternatifi değildir; tedbir, tevekkülün hukuk alanındaki kardeşidir.
ÖNCE TEDBİR SONRA TEVEKKÜL ÖNCE HUKUK SONRA ZARARIN PAYLAŞILMASI
II TARİH DEĞİŞTİ RİSKİN ÖLÇEĞİ DE DEĞİŞTİ
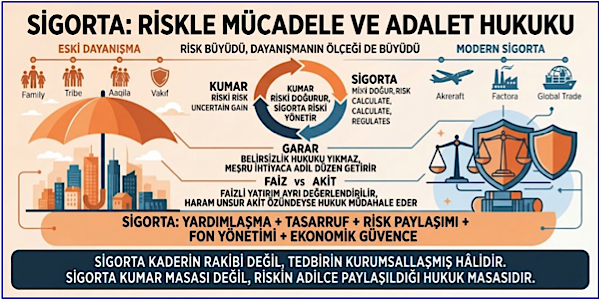
Bir zamanlar risk aile içinde karşılanıyordu. Sonra kabile, âkile, vakıflar, loncalar, ahilikteşkilatları ve yardımlaşma sandıkları ortaya çıktı. Bugün ise uçaklar, fabrikalar, milyonluk makineler, uluslararası taşımacılık, ağır sağlık giderleri, doğal afetler, dev yatırımlar ve küresel ticaret vardır.
RİSK BÜYÜMÜŞSE DAYANIŞMANIN ÖLÇEĞİ DE BÜYÜMEK ZORUNDADIR
İslâm hukuk tarihinde âkile, zekât, vakıf, sandık ve meslekî dayanışma kurumları sosyalgüvenlik fonksiyonu görmüştür. Modern sigorta ise aynı güvenlik ihtiyacının istatistik, aktüerya, ihtimaller hesabı ve büyük sayılar kanunuyla teknik biçimde örgütlenmiş yeni görünümüdür.
ŞEKİL DEĞİŞİR İNSANIN GÜVENLİK İHTİYACI DEĞİŞMEZ
III SİGORTAYI KUMARLA KIYASLAMAK RİSKİN KAYNAĞINI KARIŞTIRMAKTIR
Kumarda taraflar risk üretir; sigortada taraflar kendilerinden bağımsız olarak zaten var olan riski paylaşır. Kumarda amaç belirsizlik üzerinden kazanç sağlamaktır. Sigortada amaç, belirsiz bir olayın doğurabileceği ekonomik zararı önceden hesaplayarak katlanılabilir hâle getirmektir.
Kumar masasına oturulmasa risk doğmaz. Fakat ev, fabrika, otomobil, insan hayatı veyaticari faaliyet sigortalanmasa da yangın, hastalık, ölüm, kaza ve afet riski vardır. Modern sigortacılık, ölçülebilir rizikoları aktüeryal yöntemlerle geniş topluluklara dağıtır.
KUMAR RİSKİ DOĞURUR SİGORTA RİSKİ YÖNETİR
Yalnızca sonuçta birinin ödediğinden fazla alması görüntüsüne bakılarak iki kurum aynılaştırılamaz. Hukuk fotoğrafa değil; illete, maksada, iradeye ve sistemin bütününe bakar.
IV GARAR VARSA BİLE HER BELİRSİZLİK HUKUKU YIKMAZ
Sigorta tartışmalarındaki ikinci büyük kavram garardır. Rizikonun gerçekleşip gerçekleşmeyeceği elbette bilinmez; zaten sigortanın varlık sebebi de budur. Fakat belirleyici soru şudur: Sözleşmenin konusu gelecekte meydana gelecek kaza mıdır, yoksa bugünden itibaren sağlanan teminat mıdır?
Sigortacı, sözleşme kurulduğu anda risk taşıma ve teminat sağlama borcualtına girer. Riziko gerçekleşirse bu sürekli borç, tazminat ödeme aşamasına dönüşür. Dolayısıyla sigortacının hukukî yükümlülüğü kaza günü değil sözleşme günü doğar.
Her bilinmezlik akdi yok eden garar sayılamaz. Aksi hâlde geleceğe ilişkin pekçok çağdaş hukuk ilişkisini kurmak mümkün olmazdı. Yasaklanan, taraflardan birini ölçüsüz biçimde sömürüye ve uyuşmazlığa sürükleyen belirsizliktir; hesaplanabilen, açıklanan ve denetlenen riziko değildir.
HUKUKUN GÖREVİ BELİRSİZLİĞİ YOK ETMEK DEĞİL ONU ÖLÇÜLEBİLİR DENETLENEBİLİR VE ADİL HÂLE GETİRMEKTİR
V FAİZİ AKDİN ZATINDA DEĞİL PARANIN KULLANILDIĞI YERDE ARAMAK GEREKİR
Bir sigorta şirketinin topladığı fonu faizli işlemlerde kullanması başka; sigorta sözleşmesinin bizzat faizden ibaret olduğunu söylemek başkadır. Faizli yatırım varsa o işlem ayrıca değerlendirilir. Haram yatırım temizlenir, haksız kazanca hukuk müdahale eder. Ancak bir işletmenin yanlış faaliyeti, kurumun hukukîmahiyetini kendiliğinden hükümsüz kılmaz.
HARAM UNSUR AKDİN ÖZÜNDEYSE AKİT TARTIŞILIR İŞLETME BİÇİMİNDEYSE İŞLETME DÜZELTİLİR
Bu ayrım yapılmadığında sözleşme ile işletme, hukuk ile uygulama, esas ile arıza birbirine karışır. Fıkhî hüküm, varsayılan benzerlikler üzerinden değil; işlemin kurucu unsurları, fonun kullanımı ve ortaya çıkan sonuçlar ayrı ayrı incelenerek verilmelidir.
VI SİGORTA NE YALNIZ TİCARET NE YALNIZ YARDIMDIR
Sigortayı yalnız yardımlaşma diye tarif etmek eksiktir; yalnız ticaret diye tarifetmek de eksiktir. Modern sigorta, ikisini aynı hukuk organizasyonu içinde buluşturabilir. Bir tarafta şirketin organizasyon, aktüerya, risk yönetimi ve hizmet faaliyeti; öte tarafta aynı rizikoya maruz binlerce kişinin ekonomik gücünün bir havuzda birleşmesi vardır.
Böylece tek kişinin taşıyamayacağı zarar, geniş bir topluluğun kaldırabileceği seviyeye iner. Sigorta; yardımlaşma, tasarruf, risk paylaşımı, fon yönetimi veekonomik güvence unsurlarını bünyesinde birleştirebilen, nev’i şahsına münhasır bir özel sosyal güvenlik müessesesidir.
Yeni müesseseyi mutlaka eski sözleşmelerden birinin içine sıkıştırmak zorunda değiliz. Yeni hayat yeni hukukî ilişkiler doğurur; fıkıh da onlara isim, ilkeve hüküm üretir. Geçmişin şekillerini dondurmak değil, geçmişin adaletini bugünün kurumlarına taşımak gerekir.
VII HUKUKÎ NİTELENDİRMENİN YENİ ÖLÇÜSÜ
Sigortanın hükmü yalnız adına, şirket biçimine veya tek bir ödeme anına bakılarak verilemez. Sözleşmenin kuruluşu, teminat borcu, primin karşılığı, riskin dağıtılma yöntemi, fonların işletilmesi, tazmin şartları, şeffaflık, tüketicinin korunması ve sistemin sosyal sonucu birlikte değerlendirilmelidir.
Hukukî nitelendirme, bir kurumu geçmişteki en yakın benzerine mahkûmetmek değildir. Nitelendirme; yeni ilişkinin gerçek işlevini ortaya çıkarmak, haksızlığı ayıklamak ve meşru ihtiyaca adil bir düzen vermektir. İçtihadın vazifesi hayatı eski kalıplara küçültmek değil, değişen hayatı değişmeyen adalet ilkelerine bağlamaktır.
SİGORTA BİR PARA DEĞİŞİMİ DEĞİL TEMİNAT ORGANİZASYONU VE RİSK PAYLAŞIM SÖZLEŞMESİDİR
VIII SİGORTA ANAYASASI ON İKİ KURUCU HÜKÜM
- Risk gerçektir. Onu yok saymak tevekkül değil tedbirsizliktir.
- Sigortanın konusu tehlikeyi meydana getirmek değil, mevcut tehlikenin ekonomik sonucunu paylaşmaktır.
- Kumar riski üretir; sigorta önceden var olan riski dağıtır. Bu iki kurum illet ve maksat bakımından aynı değildir.
- Her belirsizlik yasak garar değildir. Ölçülebilen, aktüeryal olarak hesaplanabilenve hukukça sınırlandırılan belirsizlik kendi mahiyeti içinde değerlendirilmelidir.
- Sigortacının borcu riziko gerçekleşince değil sözleşmenin kurulmasıyla başlar. Tazminat, sürekli teminat borcunun gerçekleşen riziko karşısındaki ifasıdır.
- Faiz sigorta sözleşmesinin zorunlu unsuru değildir. Faizli fon yönetimi varsayasak unsur kendi mahallinde ortadan kaldırılmalıdır.
- Haksız kazanç, aldatma, sömürü, aşırı şart ve şeffaf olmayan uygulamalar hiçbir sigorta sisteminde meşrulaştırılamaz. Hukuk, güçlü sigortacı karşısında zayıf sigortalıyı korumalıdır.
- Prim yalnız para karşılığında para değildir; risk taşıma, organizasyon, teminat ve tazmin mekanizmasının finansman unsurudur.
- Âkileden vakfa, sandıktan tekâfüle kadar tarihî kurumların özü korunmalı; şekilleri kutsallaştırılmamalıdır. Hukukun görevi geçmişi kopyalamak değil geçmişin adaletini bugüne taşımaktır.
- Ticaret ile dayanışma birbirinin düşmanı değildir. Meşru kâr, adil paylaşım ve sosyal güvence aynı sistem içinde birlikte bulunabilir.
- Sigortanın hükmü ismine göre değil; sözleşmesinin yapısına, yatırım biçimine, risk paylaşımına, şeffaflığına, adaletine ve sonuçlarına göre belirlenmelidir.
- Asıl ölçü şudur: Sistem canı, malı, aileyi ve emeği koruyor; haksız kazancı önlüyor; riski adaletle dağıtıyor ve meşru zeminde çalışıyorsa hukuk onun biçimini değil mahiyetini konuşmalıdır.
IX SON SÖZ FIKIH HAYATI DONDURMAK İÇİN DEĞİL ADALETLE YÖNETMEK İÇİN VARDIR
Sigorta hakkında yüz yılı aşkın süredir aynı üç kelime etrafında dönülmektedir: garar, kumar ve faiz. Artık dördüncü ve belirleyici kelimeyi konuşmanın zamanı gelmiştir: adalet.
Kim riski taşıyor? Kim primi ödüyor? Kim fonu yönetiyor? Kim kazancı alıyor? Kim zararı karşılıyor? Sigortalı korunuyor mu? Şirket hukuka tâbi mi? Fon meşru alanlarda mı değerlendiriliyor? Risk gerçekten paylaştırılıyor mu? Hukukun kararı busoruların cevabından doğmalıdır.
Büyük hukuk sistemleri kurumları isimlerinden değil mahiyetlerinden tanır. Şeriatın maksadı insanı tehlikeye terk etmek değil; canı, malı, nesli, aklı ve toplumsal düzeni korumaktır. Milyonlarca insanın tek bir felaketle evini, işini ve geleceğini kaybedebildiği dünyada riskin örgütlü biçimde paylaşılması lüks değil sosyal hayatın zaruretidir.
SİGORTA KADERİN RAKİBİ DEĞİL TEDBİRİN KURUMSALLAŞMIŞ HÂLİDİR
SİGORTA KUMAR MASASI DEĞİL RİSKİN PAYLAŞILDIĞI HUKUK MASASIDIR
SİGORTA İNSANIN FELAKETİNDEN KAZANMA SİSTEMİNE DÖNÜŞÜRSE ADALET ONU REDDEDER FELAKETİ PAYLAŞMA SİSTEMİNE DÖNÜŞÜRSE HUKUK ONU KORUR
Risk kaçınılmaz olabilir; fakat zararın tek bir insanın omuzlarına bırakılması kaderdeğil tercihtir. Hukukun tercihi ise yalnız bırakmak değil; paylaştırmak, korumak veadaleti kurumsallaştırmaktır.
İŞTE SİGORTANIN HUKUKU BUDUR İŞTE SİGORTA DÜNYASINA SON SÖZ BUDUR

 02:00


 News
 Eğitim
 Genel
 Avrupa
 Avrupa
 Avrupa
 Avrupa

 GENEL
 GENEL



 Fon Krizi Borsayı da Vurdu
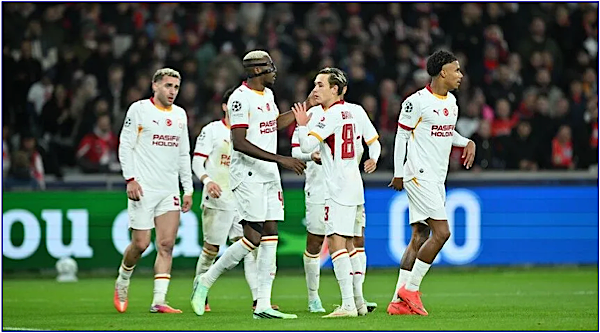 Lider Galatasaray, Süper Lig’de yarın Fenerbahçe’yi ağırlayacak
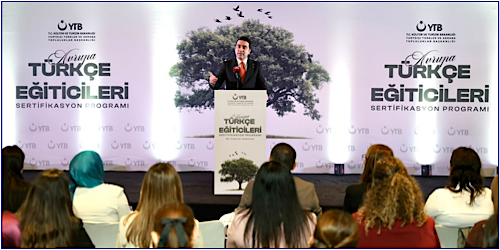 YTB, Avrupa’da Türkçeyi Yeni Nesillere Aktaran 90 Eğiticiyi Amsterdam’da Buluşturdu
 Fransa’da Bir Kişinin Öldüğü Saldırı Sonrası EMISCO’dan Nefret Suçlarına Karşı Çağrı
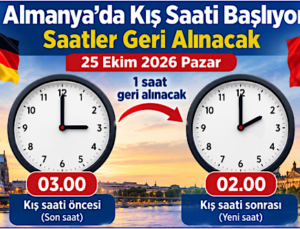
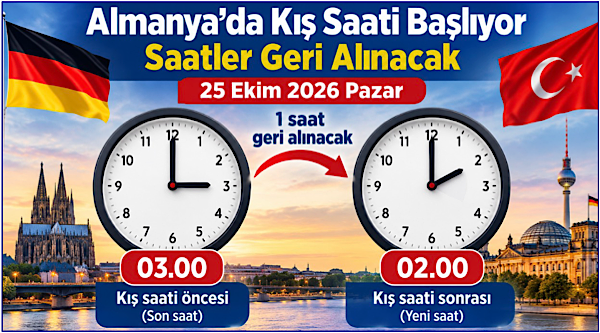 Almanya’da Kış Saati 25 Ekim’de Başlıyor: Saatler Bir Saat Geri Alınacak
 Derbide ilk golün önemi büyük
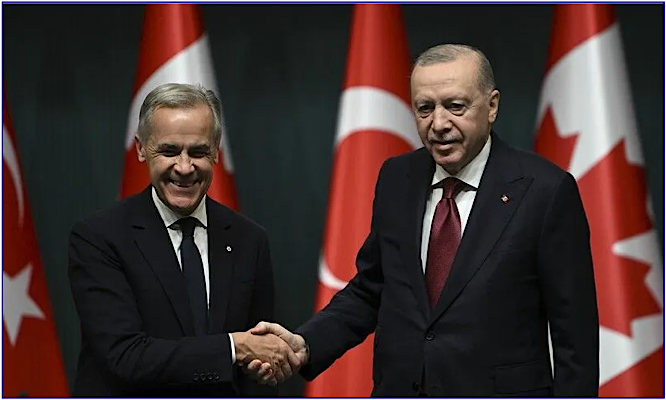 Kanada Başbakanlığından Türkiye ile stratejik ortaklığa ilişkin açıklama
 Ankara’da Macaristan Milli Günü kutlandı
 Milli İstihbarat Akademisi “İsrail Yayılmacılığının Anatomisi” raporunu yayımladı
 Frankfurt’ta KULTÜR 2026 Festivali: Uluslararası Sanatçılar ve Altın Ü Ödülleri Buluştu
 Almanya’da aşırı sağcı partinin hizmet sağlayıcısına siber saldırı yapıldı
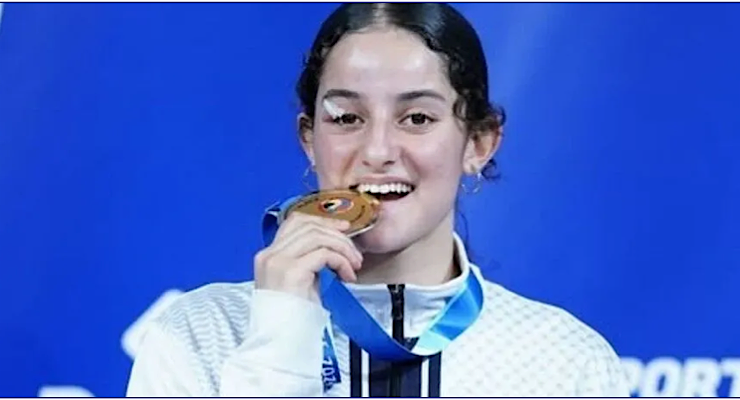 Filistinli karateci Meryem Bişarat’tan dünya şampiyonluğu
 YTB, 9 Ülkeden 40 Hukukçuyu Amsterdam’da Buluşturdu
 Af Örgütü’ne göre İngiliz üniversiteleri Filistin destekçilerini tehditlerle susturuyor
 İnsani yardım aktörlerini bir araya getiren AidEx 2026 Fuarı Cenevre’de başladı